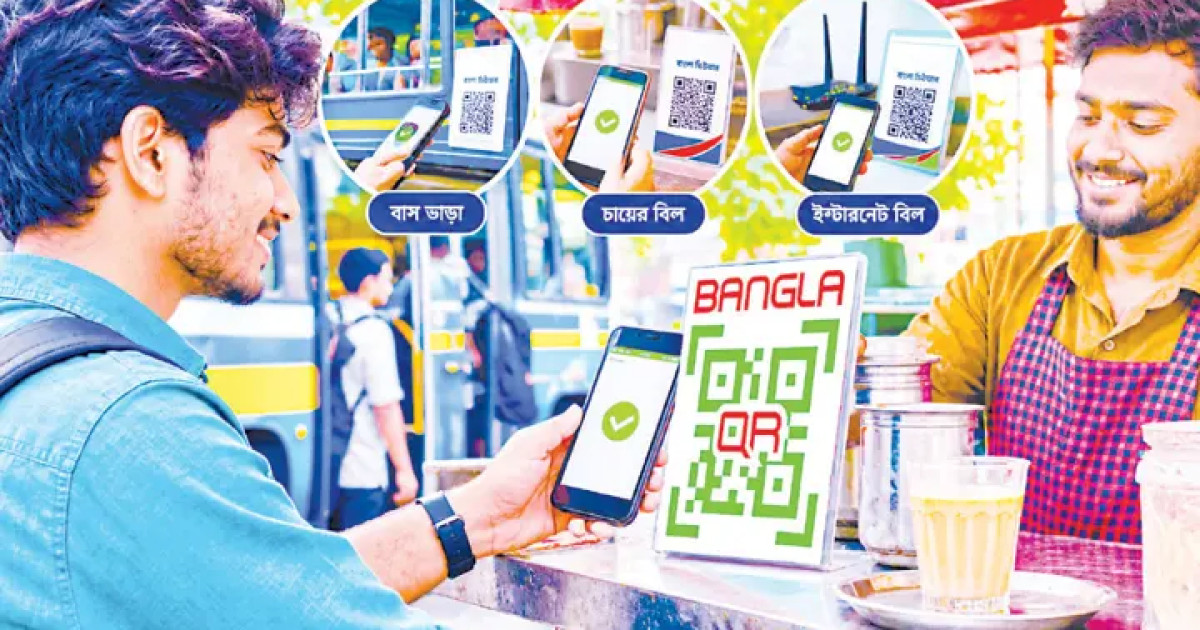
বাসভাড়া, চায়ের বিল কিংবা ফুটপাতের দোকান থেকে কেনাকাটা—ছোটখাটো লেনদেনে খুচরা টাকার ঝামেলা কমানোর সুযোগ তৈরি করছে বাংলা কিউআর। আগামী ১ নভেম্বর থেকে ব্যক্তি থেকে ব্যক্তি (পিটুপি) লেনদেনে এ ব্যবস্থার নতুন ধাপ চালুর পরিকল্পনা রয়েছে। উদ্যোগটি বাস্তবায়িত হলে ব্যবসাপ্রতিষ্ঠানের পাশাপাশি ব্যক্তিগত লেনদেনেও অভিন্ন কিউআর কোডের ব্যবহার বাড়তে পারে।তবে নতুন ব্যবস্থাটি কবে থেকে কার্যকর হবে, কোন কোন সেবাদাতা এতে যুক্ত থাকবেন এবং ব্যবহারের শর্ত কী হবে, তা বাংলাদেশ ব্যাংকের আনুষ্ঠানিক নির্দেশনার ওপর নির্ভর করবে। ফলে নির্ধারিত সময় থেকে সব পরিবহন, দোকান কিংবা ব্যক্তিগত লেনদেনে এ সুবিধা পাওয়া যাবে—এমন নিশ্চয়তা এখনই দেওয়া যাচ্ছে না।এক কোডে লেনদেনের উদ্যোগবাংলাদেশে অভিন্ন কিউআর কোডভিত্তিক পেমেন্ট ব্যবস্থা গড়ে তুলতে বাংলাদেশ ব্যাংক ২০২১ সালের ৬ জানুয়ারি ‘ওয়ান কান্ট্রি, ওয়ান কিউআর’ উদ্যোগের সূচনা করে। এর উদ্দেশ্য ছিল বিভিন্ন ব্যাংক ও মোবাইল আর্থিক সেবার মধ্যে অভিন্ন কিউআর কোড ব্যবহারের মাধ্যমে ডিজিটাল লেনদেন সহজ করা।কিউআর কোড হলো দ্বিমাত্রিক সংকেত, যা স্মার্টফোনের উপযুক্ত অ্যাপ দিয়ে স্ক্যান করে পেমেন্ট-সংক্রান্ত তথ্য পাওয়া যায়। প্রাপকের পরিচয় ও অর্থের পরিমাণ যাচাই করে এরপর লেনদেন সম্পন্ন করা যায়।বাংলা কিউআরের মূল লক্ষ্য বিভিন্ন অংশগ্রহণকারী ব্যাংক ও পেমেন্ট সেবার মধ্যে লেনদেনের সামঞ্জস্য বাড়ানো। এতে ব্যবসাপ্রতিষ্ঠানকে একাধিক সেবাদাতার জন্য পৃথক কিউআর কোড রাখার প্রয়োজন কমতে পারে। তবে এ সুবিধা পেতে সংশ্লিষ্ট ব্যাংক বা আর্থিক সেবাদাতার অংশগ্রহণ এবং প্রযুক্তিগত সামঞ্জস্য থাকা জরুরি।বাসভাড়া ও ক্ষুদ্র লেনদেনে সম্ভাবনাবাসভাড়া দিতে গিয়ে খুচরা টাকা না থাকা কিংবা চায়ের দোকানে ভাঙতি না পাওয়ার মতো পরিচিত সমস্যায় ডিজিটাল পেমেন্ট কার্যকর বিকল্প হতে পারে। পরিবহনসেবা, চায়ের দোকান, সবজির ভ্যান, সেলুন ও ফুটপাতের ক্ষুদ্র ব্যবসায় বাংলা কিউআরভিত্তিক পেমেন্ট চালু হলে ক্রেতারা স্মার্টফোনের মাধ্যমে অর্থ পরিশোধ করতে পারবেন।একইভাবে পরিচিত কাউকে টাকা পাঠানো, ব্যক্তিগত পাওনা পরিশোধ কিংবা ছোটখাটো আর্থিক লেনদেনেও পিটুপি সুবিধা কাজে আসতে পারে।ডিজিটাল পেমেন্টে সঠিক পরিমাণ অর্থ পাঠানো গেলে খুচরা টাকা খোঁজা, নগদ অর্থ গোনা এবং ফেরত টাকা পাওয়ার জন্য অপেক্ষা করার ঝামেলা কমবে। পাশাপাশি লেনদেনের ডিজিটাল রেকর্ড থাকায় বিক্রেতাদের দৈনিক আয়-ব্যয়ের হিসাব রাখাও সহজ হতে পারে।তবে সব পরিবহন বা দোকানে স্বয়ংক্রিয়ভাবে এই সুবিধা চালু হবে না। সংশ্লিষ্ট প্রতিষ্ঠান বা ব্যক্তিকে উপযুক্ত পেমেন্ট ব্যবস্থার আওতায় আসতে হবে।ক্ষুদ্র ব্যবসায়ীদের লাভের সুযোগবাংলাদেশের অর্থনীতিতে ক্ষুদ্র ব্যবসায়ী ও অনানুষ্ঠানিক খাতের গুরুত্বপূর্ণ ভূমিকা রয়েছে। এসব ব্যবসার বড় অংশ এখনো নগদ লেনদেননির্ভর। বাংলা কিউআরসহ ডিজিটাল পেমেন্টের ব্যবহার বাড়লে বিক্রির হিসাব সংরক্ষণ, দৈনিক লেনদেন মেলানো এবং আয়-ব্যয়ের তথ্য পর্যালোচনা সহজ হতে পারে।ভবিষ্যতে এসব তথ্য অন্যান্য আর্থিক নথির সঙ্গে সামঞ্জস্যপূর্ণ হলে ব্যাংক ও আর্থিক প্রতিষ্ঠান ক্ষুদ্র ব্যবসায়ীদের আর্থিক সক্ষমতা মূল্যায়নে সুবিধা পেতে পারে। এতে ঋণ পাওয়ার সম্ভাবনাও তৈরি হতে পারে। তবে শুধু ডিজিটাল লেনদেনের রেকর্ড থাকলেই ঋণ নিশ্চিত হবে না; ব্যবসার আয়, ঋণ পরিশোধের সক্ষমতা, পরিচয় যাচাই এবং ঋণদাতা প্রতিষ্ঠানের নীতিমালাও বিবেচনায় নিতে হবে।ডিজিটাল লেনদেনের রেকর্ড আর্থিক স্বচ্ছতা বাড়াতে সহায়ক হলেও কর ফাঁকি বা দুর্নীতি স্বয়ংক্রিয়ভাবে দূর করতে পারবে না। এ জন্য কার্যকর আইন, নজরদারি ও জবাবদিহি প্রয়োজন।নিরাপত্তা ও ব্যবহার ব্যয় বড় চ্যালেঞ্জবাংলা কিউআরের ব্যবহার বাড়াতে সাইবার নিরাপত্তা নিশ্চিত করা জরুরি। ভুয়া কিউআর কোড, ফিশিং, প্রতারণামূলক ফোনকল, অ্যাকাউন্ট দখল এবং ব্যক্তিগত তথ্য চুরির মতো ঝুঁকি মোকাবিলায় কার্যকর সুরক্ষাব্যবস্থা প্রয়োজন।এ ছাড়া দেশের সব এলাকায় নিরবচ্ছিন্ন ইন্টারনেট ও নির্ভরযোগ্য নেটওয়ার্ক সুবিধা নেই। বিদ্যুৎ বা সংযোগে সমস্যা হলে ডিজিটাল লেনদেন ব্যাহত হতে পারে। প্রযুক্তিতে অনভ্যস্ত মানুষ, বয়স্ক ব্যক্তি ও প্রান্তিক জনগোষ্ঠীর জন্য সহজ নির্দেশনা এবং প্রয়োজনীয় সহায়তা নিশ্চিত করাও গুরুত্বপূর্ণ।ক্ষুদ্র ব্যবসায়ীদের ক্ষেত্রে লেনদেনের ফি, অর্থ জমা হতে সময় লাগা, ভুল লেনদেনের অর্থ ফেরত পাওয়া এবং অভিযোগ নিষ্পত্তির প্রক্রিয়াও বিবেচনায় নিতে হবে। ব্যবস্থাটি ব্যয়বহুল বা জটিল হলে অনেক ব্যবসায়ী নগদ লেনদেনেই নির্ভরশীল থাকতে পারেন।ক্যাশলেস অর্থনীতির পথে আরেক ধাপক্যাশলেস অর্থনীতি গড়ে তোলার অর্থ শুধু কাগুজে টাকার ব্যবহার কমানো নয়; বরং নিরাপদ, সহজ ও নির্ভরযোগ্য ডিজিটাল লেনদেনের সুযোগ বাড়ানো। বাংলা কিউআরের পরিধি ব্যক্তিগত লেনদেন পর্যন্ত বিস্তৃত হলে নগদ অর্থের ওপর নির্ভরতা কমানো এবং ক্ষুদ্র ব্যবসাকে ডিজিটাল অর্থনীতির সঙ্গে যুক্ত করার সুযোগ তৈরি হতে পারে।তবে এ উদ্যোগের কার্যকারিতা নির্ভর করবে বাংলাদেশ ব্যাংকের নির্দেশনা, সেবাদাতাদের অংশগ্রহণ, লেনদেনের ব্যয়, প্রযুক্তিগত সক্ষমতা ও গ্রাহকের আস্থার ওপর।