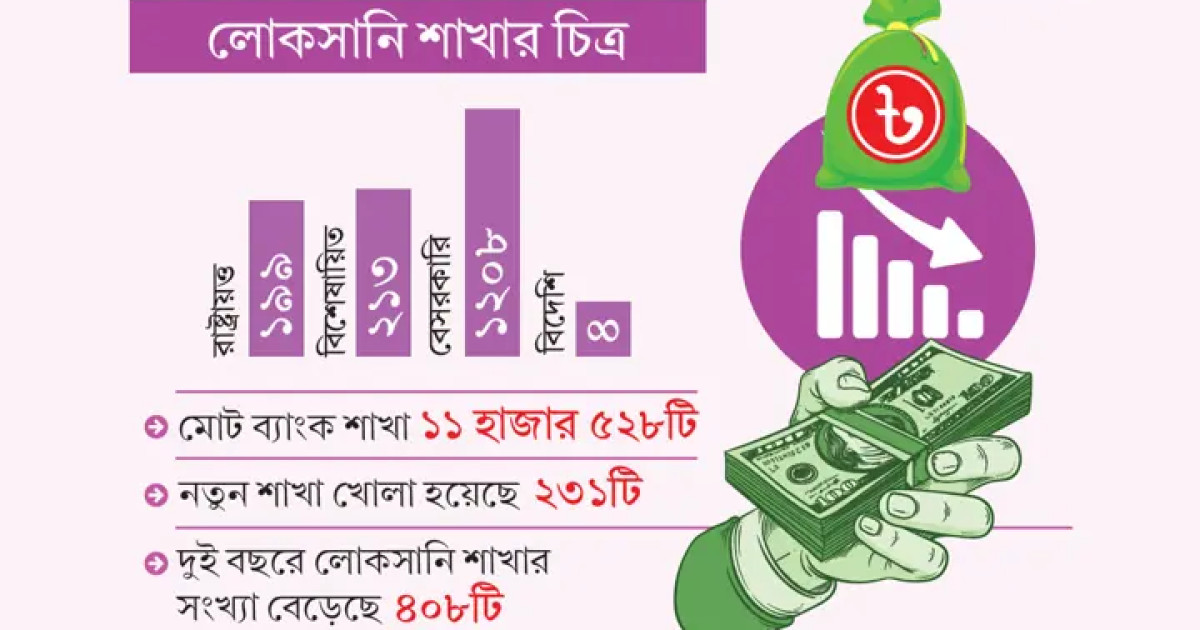
দেশের ব্যাংক খাতে লোকসানি শাখার সংখ্যা উদ্বেগজনক হারে বাড়ছে। রাষ্ট্রায়ত্ত, বেসরকারি ও বিশেষায়িত ব্যাংক—সব খাতেই লোকসানি শাখার বিস্তার ঘটেছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাব অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ব্যাংকগুলোর মোট লোকসানি শাখার সংখ্যা দাঁড়িয়েছে ১ হাজার ৬২৪টি। এর মধ্যে গত দুই বছরে নতুন করে লোকসানের তালিকায় যুক্ত হয়েছে ৪০৮টি শাখা।অথচ ব্যাংকগুলোর নতুন শাখা খোলার আবেদন এখনো বাংলাদেশ ব্যাংক ও অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগে জমা রয়েছে। ব্যাংকারদের অভিযোগ, ব্যবসায়িক সম্ভাবনা ও প্রয়োজনীয়তা যাচাইয়ের পরিবর্তে রাজনৈতিক ও প্রশাসনিক চাপের কারণে অতীতে অনেক শাখার অনুমোদন দেওয়া হয়েছে। পর্যাপ্ত আমানত সংগ্রহ, ঋণ বিতরণ ও রেমিট্যান্স আহরণে ব্যর্থ হয়ে এসব শাখার অনেকগুলো এখন লোকসানের বোঝা বাড়াচ্ছে।আর্থিক খাতের বিশ্লেষকদের আশঙ্কা, পরিচালন ব্যয় বৃদ্ধি এবং নতুন বেতন স্কেলের প্রভাব পড়লে বছর শেষে রাষ্ট্রায়ত্ত ব্যাংকগুলোর লোকসানি শাখার সংখ্যা আরও বাড়তে পারে।শাখা বেড়েছে ২৩১টি, লোকসানি বেড়েছে ৪০৮টিবাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৪ সালের জুন শেষে দেশে ব্যাংক শাখার সংখ্যা ছিল ১১ হাজার ২৯৭টি। এর মধ্যে লোকসানি শাখা ছিল ১ হাজার ২১৬টি।২০২৬ সালের জুন শেষে মোট ব্যাংক শাখার সংখ্যা বেড়ে দাঁড়িয়েছে ১১ হাজার ৫২৮টিতে। একই সময়ে লোকসানি শাখার সংখ্যা বেড়ে হয়েছে ১ হাজার ৬২৪টি।অর্থাৎ দুই বছরে ব্যাংক শাখার সংখ্যা বেড়েছে ২৩১টি। বিপরীতে লোকসানি শাখা বেড়েছে ৪০৮টি। শাখা সম্প্রসারণের তুলনায় লোকসানি শাখা বৃদ্ধির এই চিত্র ব্যাংকগুলোর ব্যবসায়িক সক্ষমতা ও পরিচালন দক্ষতা নিয়ে প্রশ্ন তৈরি করেছে।খেলাপি ঋণের চাপে ব্যাংকিং কার্যক্রমবাংলাদেশ ব্যাংক ও অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগে জমা দেওয়া ব্যাংকগুলোর প্রতিবেদন বিশ্লেষণে দেখা গেছে, খেলাপি ঋণের বোঝা, ঋণ আদায়ে ব্যর্থতা এবং মূলধন সংকটের কারণে দেশের ব্যাংক খাত চাপের মধ্যে রয়েছে। এর প্রভাব পড়ছে শাখা পর্যায়ের ব্যবসায়ও। কমছে ব্যাংকগুলোর আয় ও মুনাফা।তথ্য অনুযায়ী, ২০২৪ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল ২ লাখ ১১ হাজার ৩৯১ কোটি টাকা। ২০২৬ সালের জুন শেষে তা বেড়ে দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়। দুই বছরে খেলাপি ঋণ বেড়েছে ৩ লাখ ৯৫ হাজার ১৬৪ কোটি টাকা।সংশ্লিষ্ট ব্যক্তিরা বলছেন, অতীতে রাজনৈতিক বিবেচনায় ঋণ বিতরণ, ঋণ যাচাই-বাছাইয়ে দুর্বলতা এবং বড় অঙ্কের ঋণ আদায় না হওয়ায় ব্যাংকগুলোর আয় কমেছে। অনেক গ্রাহক ঋণের কিস্তি ও সুদ পরিশোধ না করায় নিয়মিত আয় বাধাগ্রস্ত হচ্ছে।অন্যদিকে শাখা পরিচালনায় কর্মীদের বেতন-ভাতা, বাড়িভাড়া ও অন্যান্য ব্যয় বেড়েছে। নতুন বিনিয়োগ ও বাণিজ্যিক কার্যক্রমে ধীরগতির কারণে আয়-ব্যয়ের ভারসাম্য রক্ষা করতে পারছে না অনেক শাখা। ফলে লোকসানি শাখার সংখ্যা বাড়ছে।রাষ্ট্রায়ত্ত ও বিশেষায়িত ব্যাংকের চিত্রবর্তমানে রাষ্ট্রায়ত্ত ছয় ব্যাংকের লোকসানি শাখা রয়েছে ১৯৯টি। এর মধ্যে রূপালী ব্যাংকের ৫৬টি, জনতা ব্যাংকের ৫০টি, অগ্রণী ব্যাংকের ১৯টি এবং সোনালী ব্যাংকের ১৬টি শাখা লোকসানে রয়েছে।এ ছাড়া দুটি বিশেষায়িত ব্যাংকের ২১৩টি শাখা লোকসানে রয়েছে। এর মধ্যে বাংলাদেশ কৃষি ব্যাংকের (বিকেবি) লোকসানি শাখার সংখ্যা ২০২টি।রাষ্ট্রায়ত্ত ব্যাংকের কর্মকর্তাদের দাবি, অতীতে অনিয়ম ও ঋণসংক্রান্ত দুর্নীতির কারণে এসব ব্যাংকের আর্থিক ভিত্তি দুর্বল হয়েছে। তাদের ভাষ্য অনুযায়ী, রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণের হার প্রায় ৭৫ শতাংশ। অধিকাংশ শাখায় ঋণ আদায় না হলেও আমানতের সুদ ও পরিচালন ব্যয় বহন করতে হচ্ছে। এতে লোকসানের চাপ বাড়ছে।বেসরকারি ব্যাংকে লোকসানি শাখা ১ হাজার ২০৮টিবেসরকারি খাতের ব্যাংকগুলোতে লোকসানি শাখার সংখ্যা সবচেয়ে বেশি। এ খাতে লোকসানি শাখা রয়েছে ১ হাজার ২০৮টি। বিদেশি ব্যাংকগুলোর লোকসানি শাখা চারটি।বেসরকারি ব্যাংকের মধ্যে এবি, বাংলাদেশ কমার্স, এক্সিম, ফার্স্ট সিকিউরিটি ইসলামী, আইসিবি ইসলামিক, আইএফআইসি, মেঘনা, ন্যাশনাল, গ্লোবাল ইসলামী, পদ্মা, সীমান্ত, সোশ্যাল ইসলামী, দি প্রিমিয়ার ও ইউনিয়ন ব্যাংকে লোকসানি শাখার চাপ বেশি।এসব ব্যাংকের মধ্যে একীভূত হওয়া পাঁচ ব্যাংকের শাখাগুলোতেও লোকসানের চাপ রয়েছে।নয় মাসে চার ব্যাংকের লোকসান ১১ হাজার ৬৪৪ কোটি টাকাব্যাংক খাতের আর্থিক সংকটের প্রভাব পড়েছে সামগ্রিক মুনাফায়ও। ২০২৫ সালে প্রথমবারের মতো সম্মিলিতভাবে নিট লোকসানের মুখে পড়ে ব্যাংক খাত। ওই বছর ব্যাংকগুলোর সম্মিলিত নিট লোকসান দাঁড়ায় ১ লাখ ৩৬ হাজার কোটি টাকা।চলতি বছরের প্রথম নয় মাসেও একাধিক ব্যাংক বড় অঙ্কের লোকসান করেছে। এর মধ্যে চারটি ব্যাংকের সম্মিলিত নিট লোকসান প্রায় ১১ হাজার ৬৪৪ কোটি টাকা।ব্যাংকভিত্তিক হিসাবে ইসলামী ব্যাংকের লোকসান ৩ হাজার ২৮৬ কোটি টাকা, ন্যাশনাল ব্যাংকের ৩ হাজার ১৭ কোটি টাকা, এবি ব্যাংকের ২ হাজার ৮১৭ কোটি টাকা এবং আইএফআইসি ব্যাংকের ২ হাজার ৫০৭ কোটি টাকা।আটকে থাকা অর্থ ও খেলাপি ঋণে চাপে ইসলামী ব্যাংকইসলামী ব্যাংকের ভারপ্রাপ্ত ব্যবস্থাপনা পরিচালক আলতাফ হোসেন বলেন, ব্যাংকের বড় অঙ্কের অর্থ বিভিন্ন ব্যাংকে আটকে রয়েছে। পাশাপাশি খেলাপি ঋণের অর্থও ফেরত আসছে না। আটকে থাকা অর্থ থেকে আয় না এলেও চুক্তি অনুযায়ী আমানতকারীদের নিয়মিত মুনাফা দিতে হচ্ছে।তিনি আরও বলেন, মূলধন ঘাটতির কারণে গ্রাহকদের চাহিদা অনুযায়ী নতুন বিনিয়োগ করা সম্ভব হচ্ছে না। বাংলাদেশ ব্যাংক থেকে নেওয়া তহবিলের বিপরীতেও ব্যাংককে ব্যয় বহন করতে হচ্ছে। এসব কারণে ব্যাংকের আর্থিক চাপ ও লোকসান বাড়ছে।লোকসানি শাখার বিষয়ে তিনি দাবি করেন, প্রকৃতপক্ষে লোকসানি শাখার সংখ্যা খুবই কম। ব্যাংকের মূল লোকসান চট্টগ্রামকেন্দ্রিক কয়েকটি শাখায় সীমাবদ্ধ, যার মধ্যে খাতুনগঞ্জ শাখা অন্যতম।ক্যাশলেস অর্থনীতি ও শাখা সম্প্রসারণসরকার ও বাংলাদেশ ব্যাংক ক্যাশলেস লেনদেন বাড়ানোর উদ্যোগ নিয়েছে। এ অবস্থায় নতুন ব্যাংক শাখা খোলার যৌক্তিকতা নিয়েও প্রশ্ন তুলছেন বিশেষজ্ঞরা। তাদের মতে, ব্যবসায়িক সম্ভাবনা যাচাই না করে শাখা সম্প্রসারণ করলে ব্যাংকের পরিচালন ব্যয় ও আর্থিক ঝুঁকি বাড়বে।তবে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বলেন, ক্যাশলেস অর্থনীতি গড়ে তোলার উদ্যোগের সঙ্গে নতুন ব্যাংক শাখা অনুমোদনের কোনো বিরোধ নেই। বর্তমানে ব্যাংকিং সেবা ডিজিটালাইজ করা এবং অ্যাপস ও ডিজিটাল ওয়ালেটের ব্যবহার বাড়ানোর ওপর গুরুত্ব দেওয়া হচ্ছে।তিনি বলেন, একজন গ্রাহক ব্যাংকের শাখায় গিয়ে হিসাব খুললেও পরবর্তী সময়ে বেতন গ্রহণ ও ব্যবসায়িক লেনদেনসহ অধিকাংশ আর্থিক কার্যক্রম অ্যাপস বা ডিজিটাল ওয়ালেটের মাধ্যমে পরিচালনা করতে পারেন। ব্যাংকিং কার্যক্রমকে পুরোপুরি ডিজিটাল ব্যবস্থার আওতায় আনাই ক্যাশলেস অর্থনীতির মূল উদ্দেশ্য।অন্যদিকে ব্যাংকারদের একাংশের মতে, গ্রামাঞ্চলে আর্থিক অন্তর্ভুক্তি নিশ্চিত করতে এখনো ভৌত ব্যাংক শাখার প্রয়োজন রয়েছে। শুধু নীতিগত ঘোষণা দিয়ে ডিজিটাল ব্যাংকিং পুরোপুরি কার্যকর করা সম্ভব নয়। এ জন্য প্রযুক্তিগত অবকাঠামো, সাধারণ মানুষের ডিজিটাল দক্ষতা এবং আর্থিক সচেতনতা বাড়াতে হবে।সব মিলিয়ে ব্যাংক শাখার সংখ্যা বাড়লেও লোকসানি শাখার দ্রুত বিস্তার ব্যাংক খাতের জন্য নতুন উদ্বেগ তৈরি করেছে। ঋণ আদায়, সুশাসন নিশ্চিত করা এবং ব্যবসায়িক সম্ভাবনা যাচাই করে শাখা পরিচালনা করতে না পারলে ব্যাংকগুলোর আর্থিক চাপ আরও বাড়তে পারে বলে মনে করছেন সংশ্লিষ্টরা।
