 মোঃ রায়হান চৌধুরী,(নিজস্ব প্রতিবেদক)
সাইবার নিরাপত্তা সচেতনতা সংশ্লিষ্ট বিশেষজ্ঞদের পরামর্শ অনুযায়ী, ডিজিটাল লেনদেনে নিরাপত্তা নিশ্চিত করতে ব্যক্তিগত তথ্য গোপন রাখা, অপরিচিত লিংক এড়িয়ে চলা, প্রাপকের পরিচয় যাচাই এবং সন্দেহজনক লেনদেনের ক্ষেত্রে দ্রুত ব্যবস্থা নেওয়া জরুরি।
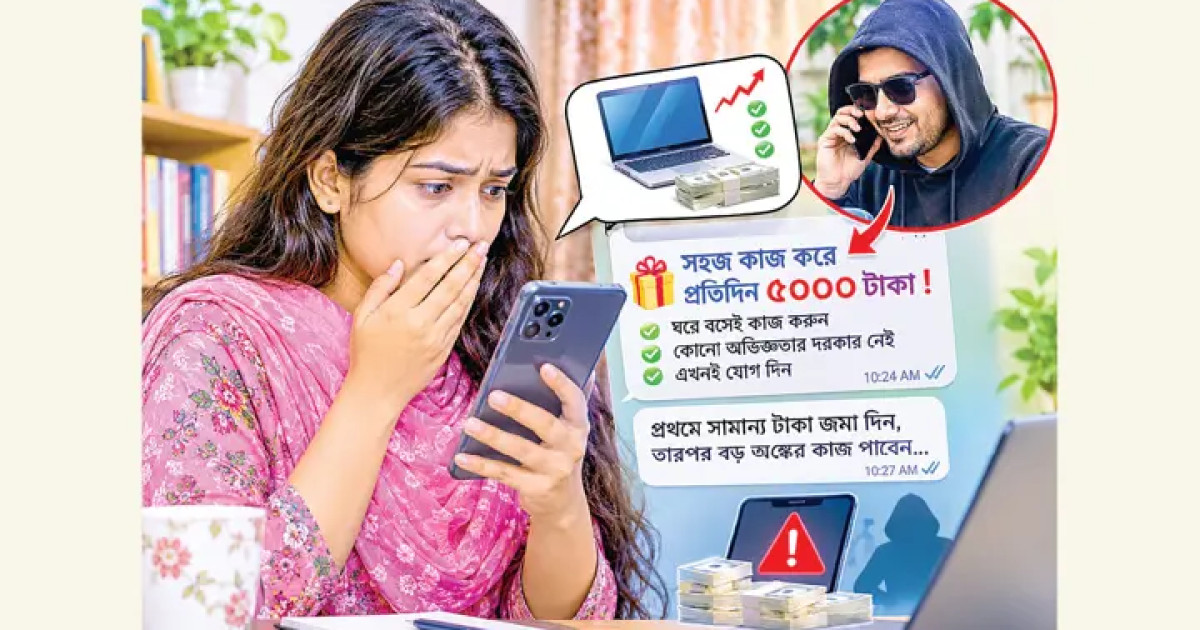
যেসব কৌশলে প্রতারণা করছে চক্রডিজিটাল পেমেন্টে প্রতারকরা বিভিন্ন কৌশলে ব্যবহারকারীর অর্থ ও ব্যক্তিগত তথ্য হাতিয়ে নেওয়ার চেষ্টা করে। ব্যাংক কিংবা মোবাইল আর্থিক সেবা প্রতিষ্ঠানের কর্মকর্তা পরিচয়ে ফোন করে অ্যাকাউন্ট যাচাই, পুরস্কার প্রদান বা টাকা ফেরতের কথা বলে পিন (PIN), ওয়ান টাইম পাসওয়ার্ড (OTP) ও পাসওয়ার্ড চাওয়া হয়।
এ ছাড়া এসএমএস, ই-মেইল ও সামাজিক যোগাযোগমাধ্যমে ভুয়া লিংক পাঠিয়ে নকল ওয়েবসাইটে প্রবেশ করানো হয়। সেখানে লগইন বা কার্ডের তথ্য দিলে তা প্রতারকদের হাতে চলে যেতে পারে।
অপরিচিত বা পরিবর্তিত কিউআর (QR) কোড স্ক্যান করে ভুল অ্যাকাউন্টে টাকা পাঠানোর ঘটনাও ঘটতে পারে। অন্যদিকে, অনিরাপদ পাবলিক ওয়াই-ফাই ব্যবহার করে আর্থিক লেনদেন করলে ব্যক্তিগত তথ্য চুরি ও অননুমোদিত প্রবেশের ঝুঁকি তৈরি হয়।
ডিজিটাল লেনদেন নিরাপদ রাখতে ১০ করণীয়১. শক্তিশালী পাসওয়ার্ড ব্যবহার
মোবাইল ব্যাংকিং, ব্যাংক অ্যাপ ও অনলাইন পেমেন্ট অ্যাকাউন্টে সহজে অনুমান করা যায় এমন পিন বা পাসওয়ার্ড ব্যবহার করা যাবে না। জন্মতারিখ, মোবাইল নম্বর কিংবা ধারাবাহিক সংখ্যা পাসওয়ার্ড হিসেবে এড়িয়ে চলতে হবে। গুরুত্বপূর্ণ প্রতিটি অ্যাকাউন্টের জন্য আলাদা পাসওয়ার্ড ব্যবহার করা নিরাপদ।
২. পিন ও ওটিপি গোপন রাখা
ব্যাংক, বিকাশ, নগদ কিংবা অন্য কোনো আর্থিক প্রতিষ্ঠানের কর্মকর্তা পরিচয়ে কেউ ফোন করলেও পিন, ওটিপি বা পাসওয়ার্ড জানানো যাবে না। প্রতারকরা সাধারণত জরুরি পরিস্থিতির কথা বলে দ্রুত এসব তথ্য আদায়ের চেষ্টা করে। সন্দেহজনক ফোন পেলে সংযোগ বিচ্ছিন্ন করে সংশ্লিষ্ট প্রতিষ্ঠানের অফিশিয়াল নম্বরে যোগাযোগ করতে হবে।
৩. দুই স্তরের নিরাপত্তা চালু রাখা
ব্যাংক ও আর্থিক সেবা-সংক্রান্ত অ্যাকাউন্টে টু-ফ্যাক্টর অথেনটিকেশন (2FA) বা মাল্টি-ফ্যাক্টর অথেনটিকেশন (MFA) সুবিধা থাকলে তা চালু রাখা উচিত। এতে পাসওয়ার্ড ফাঁস হলেও অতিরিক্ত যাচাই ছাড়া অন্য কারও পক্ষে অ্যাকাউন্টে প্রবেশ করা কঠিন হয়। সম্ভব হলে অথেনটিকেটর অ্যাপ বা পাসকি ব্যবহার করা যেতে পারে।
৪. অপরিচিত লিংকে প্রবেশ না করা
এসএমএস, হোয়াটসঅ্যাপ, মেসেঞ্জার কিংবা ই-মেইলে আসা অপরিচিত লিংকে ক্লিক করা থেকে বিরত থাকতে হবে। অ্যাকাউন্ট বন্ধ হয়ে যাওয়া, পুরস্কার পাওয়া কিংবা কেওয়াইসি (KYC) হালনাগাদের নামে পাঠানো বার্তার সত্যতা যাচাই জরুরি। আর্থিক প্রতিষ্ঠানের ওয়েবসাইটে প্রবেশের ক্ষেত্রে নিজে ঠিকানা লিখে অথবা প্রতিষ্ঠানের অফিশিয়াল অ্যাপ ব্যবহার করতে হবে।
৫. টাকা পাঠানোর আগে প্রাপকের তথ্য যাচাই
লেনদেনের সময় প্রাপকের নাম, মোবাইল নম্বর ও অ্যাকাউন্ট নম্বর ভালোভাবে মিলিয়ে নিতে হবে। কিউআর কোড স্ক্যান করে টাকা পাঠানোর ক্ষেত্রেও প্রাপকের পরিচয় এবং টাকার পরিমাণ যাচাই করা জরুরি। ভুল নম্বরে টাকা চলে গেলে দ্রুত সংশ্লিষ্ট প্রতিষ্ঠানের সহায়তা নিতে হবে। তবে টাকা ফেরত পাওয়া নিশ্চিত নয়।
৬. পাবলিক ওয়াই-ফাইয়ে লেনদেন এড়িয়ে চলা
হোটেল, রেস্তোরাঁ, বিমানবন্দর কিংবা জনসমাগমস্থলের উন্মুক্ত ওয়াই-ফাই নেটওয়ার্কে নিরাপত্তার ঘাটতি থাকতে পারে। তাই এসব নেটওয়ার্ক ব্যবহার করে ব্যাংকিং বা সংবেদনশীল আর্থিক লেনদেন না করাই ভালো। প্রয়োজনে নিজের মোবাইল ডেটা অথবা বিশ্বস্ত নেটওয়ার্ক ব্যবহার করতে হবে।
৭. অ্যাপ ও অপারেটিং সিস্টেম হালনাগাদ রাখা
স্মার্টফোনের অপারেটিং সিস্টেম এবং ব্যাংকিং ও আর্থিক লেনদেনের অ্যাপ নিয়মিত আপডেট করতে হবে। এসব আপডেটে নিরাপত্তার বিভিন্ন দুর্বলতা সংশোধন করা হয়। অ্যাপ ডাউনলোডের ক্ষেত্রে গুগল প্লে স্টোর, অ্যাপল অ্যাপ স্টোর অথবা সংশ্লিষ্ট প্রতিষ্ঠানের অনুমোদিত মাধ্যম ব্যবহার করা উচিত। অপরিচিত উৎস থেকে অ্যাপ ইনস্টল করা ঝুঁকিপূর্ণ।
৮. লেনদেনের নোটিফিকেশন চালু রাখা
ব্যাংক ও মোবাইল আর্থিক সেবা প্রতিষ্ঠানের এসএমএস, অ্যাপ নোটিফিকেশন কিংবা ই-মেইল সতর্কতা চালু রাখতে হবে। এতে অনুমতি ছাড়া কোনো লেনদেন হলে দ্রুত তা জানা সম্ভব। পাশাপাশি নিয়মিত লেনদেনের ইতিহাস পরীক্ষা করা এবং অপরিচিত লেনদেন দেখলে সংশ্লিষ্ট প্রতিষ্ঠানের সঙ্গে যোগাযোগ করা জরুরি।
৯. মোবাইল ফোন হারালে দ্রুত ব্যবস্থা নেওয়া
মোবাইল ফোন হারিয়ে গেলে আর্থিক অ্যাকাউন্টের নিরাপত্তা ঝুঁকিতে পড়তে পারে। এ ক্ষেত্রে দ্রুত মোবাইল অপারেটরের সঙ্গে যোগাযোগ করে সিমকার্ড বন্ধ বা সুরক্ষিত করতে হবে। পাশাপাশি ব্যাংক ও আর্থিক সেবা প্রতিষ্ঠানের সঙ্গে যোগাযোগ করে প্রয়োজন অনুযায়ী অ্যাকাউন্ট বা লেনদেন সাময়িকভাবে বন্ধ করতে হবে। ফোনে স্ক্রিন লক ও ডিভাইস ট্র্যাকিং সুবিধা চালু রাখাও গুরুত্বপূর্ণ।
১০. সন্দেহজনক লেনদেনে দ্রুত অভিযোগ
অ্যাকাউন্ট থেকে অজানা অর্থ কেটে গেলে কিংবা প্রতারণার শিকার হলে দেরি না করে সংশ্লিষ্ট প্রতিষ্ঠানের অফিশিয়াল হেল্পলাইন বা অ্যাপের মাধ্যমে অভিযোগ জানাতে হবে। লেনদেনের সময়, অর্থের পরিমাণ, ট্রানজেকশন আইডি (Transaction ID) এবং সংশ্লিষ্ট বার্তা সংরক্ষণ করতে হবে। প্রয়োজনে আইনশৃঙ্খলা রক্ষাকারী বাহিনীর সহায়তা নিতে হবে। প্রতারকের সঙ্গে পুনরায় যোগাযোগ করে কোনো তথ্য বা অর্থ দেওয়া যাবে না।
সচেতনতাই ডিজিটাল নিরাপত্তার প্রথম শর্তডিজিটাল পেমেন্ট সময় ও শ্রম সাশ্রয় করলেও এর নিরাপত্তা অনেকাংশে ব্যবহারকারীর সচেতনতার ওপর নির্ভরশীল। ব্যক্তিগত তথ্য গোপন রাখা, প্রতিটি লেনদেনের আগে প্রাপকের পরিচয় নিশ্চিত করা এবং সন্দেহজনক বার্তা বা ফোনের বিষয়ে সতর্ক থাকলে প্রতারণার ঝুঁকি অনেকটাই কমানো সম্ভব।
তথ্যসূত্র:‘ডিজিটাল পেমেন্টের নিরাপত্তা’, প্রকাশিত ৯ নভেম্বর ২০২৬। প্রতিবেদনটি প্রদত্ত মূল লেখার তথ্যের ভিত্তিতে সম্পাদনা ও পুনর্বিন্যাস করা হয়েছে।